Goldnachfrage: Zentralbanken und ETFs halten den Markt auf Rekordkurs
Die weltweite Goldnachfrage bleibt trotz Preisen von über 4.000 USD je Unze erstaunlich robust. Im 3. Quartal 2026 lag sie mit 1.369 Tonnen nur 1% unter dem Vorjahr und nach 9 Monaten zieht sie mit 3.881 Tonnen praktisch gleich mit dem Rekordjahr 2025. Das zeigt der neue Bericht «Gold Demand Trends Q3 2026» des World Gold Council.
Goldpreis gibt nach, Nachfrage zieht an
Der LBMA-Goldpreis lag im Quartal durchschnittlich bei 4.262 USD je Unze, 23% höher als ein Jahr zuvor und der dritthöchste Quartalsschnitt überhaupt. Wertmässig erreichte die Nachfrage seit Jahresbeginn mit 566 Milliarden USD einen neuen Rekord.
Bemerkenswert ist, wer kauft: Getragen wird der Markt derzeit von Zentralbanken und institutionellen Anlegern. Schmuckkäufer und viele Privatanleger halten sich dagegen zurück, obwohl der Goldpreis seit dem Rekordquartal zu Jahresbeginn um 12% nachgegeben hat.
Zentralbanken: Die grosse Überraschung des Quartals
Goldpreis gibt nach, Nachfrage zieht an
Der LBMA-Goldpreis lag im Quartal durchschnittlich bei 4.262 USD je Unze, 23% höher als ein Jahr zuvor und der dritthöchste Quartalsschnitt überhaupt. Wertmässig erreichte die Nachfrage seit Jahresbeginn mit 566 Milliarden USD einen neuen Rekord.
Bemerkenswert ist, wer kauft: Getragen wird der Markt derzeit von Zentralbanken und institutionellen Anlegern. Schmuckkäufer und viele Privatanleger halten sich dagegen zurück, obwohl der Goldpreis seit dem Rekordquartal zu Jahresbeginn um 12% nachgegeben hat.
Zentralbanken: Die grosse Überraschung des Quartals
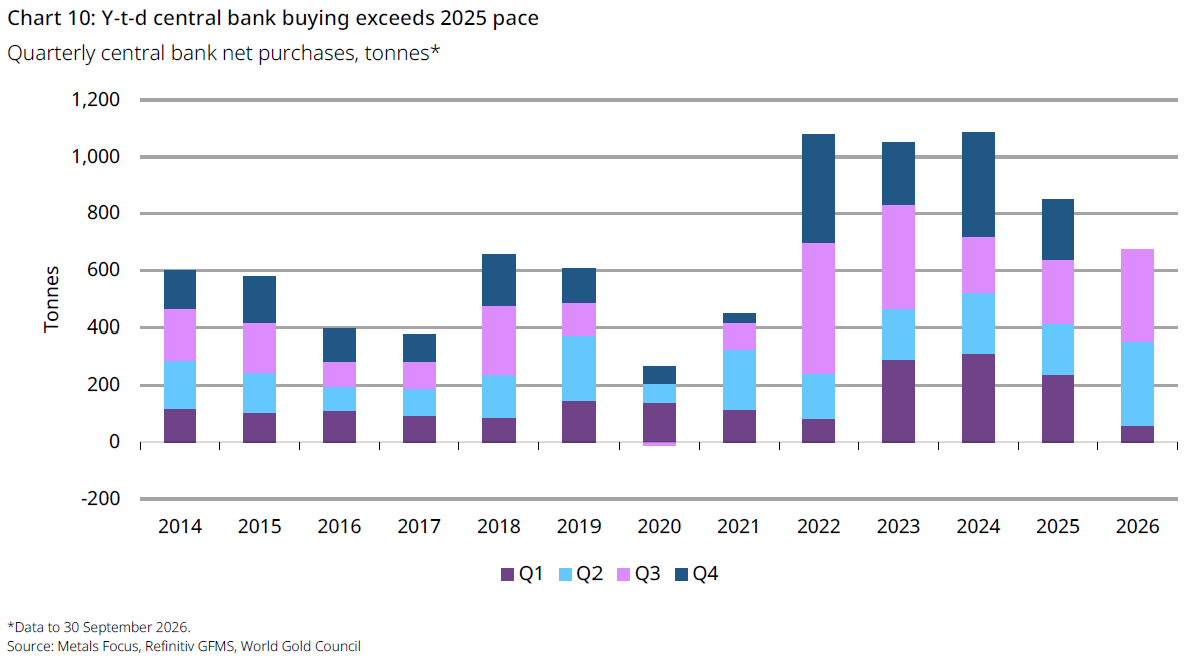
Zentralbanken kaufen 2026 schneller als im Vorjahr: Quartalsweise Nettokäufe der Zentralbanken in Tonnen, nach Quartal (Q1–Q4) gestapelt. Nach nur 3 Quartalen liegen die Käufe 2026 mit 675 Tonnen bereits über dem Stand des Vorjahres zum gleichen Zeitpunkt. Seit 2022 kaufen die Notenbanken deutlich mehr Gold als im Jahrzehnt davor. Quelle: Metals Focus, Refinitiv GFMS, World Gold Council. Daten bis 30. September 2026.
Die Notenbanken kauften im 3. Quartal 321 Tonnen Gold. Das sind 42% mehr als im Vorjahresquartal und deutlich über dem Fünfjahresschnitt von 227 Tonnen pro Quartal. Seit Jahresbeginn summieren sich ihre Käufe auf 675 Tonnen, also 6% mehr als 2025. Offiziell gemeldet wurden davon nur 120 Tonnen. Rund 63% der Käufe tauchen in keiner offiziellen Statistik auf: Ein Muster, das sich seit 2022 durchzieht.
Für uns ist das ein bemerkenswertes Signal: Gerade jene Institutionen, die das Geldsystem am besten kennen, setzen auf physisches Gold als strategische Reserve, und das trotz historisch hoher Preise.
Gold-ETFs: Rückkehr mit Rekordzuflüssen
Nach Abflüssen im 2. Quartal flossen wieder 211 Tonnen in physisch hinterlegte Gold-ETFs. Die weltweiten Bestände stiegen auf den Rekordwert von 4.256 Tonnen, die Zuflüsse erreichten mit 31 Milliarden USD ebenfalls ein Quartalshoch.
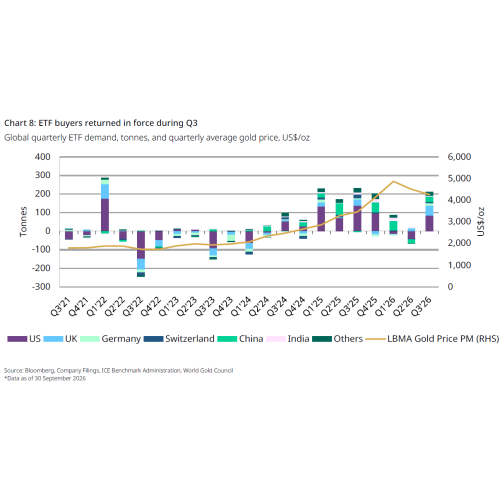
ETF-Anleger kehren im 3. Quartal mit Macht zurück: Weltweite Zu- und Abflüsse bei Gold-ETFs pro Quartal in Tonnen (Balken, nach Ländern: USA, Grossbritannien, Deutschland, Schweiz, China, Indien, übrige), dazu der durchschnittliche Goldpreis in USD je Unze (Linie, rechte Achse). Nach Abflüssen im 2. Quartal 2026 flossen im 3. Quartal wieder 211 Tonnen zu, obwohl der Preis gegenüber dem Höchststand zu Jahresbeginn nachgab. Quelle: Bloomberg, Unternehmensangaben, ICE Benchmark Administration, World Gold Council. Daten bis 30. September 2026.
Angeführt wurde die Bewegung von Europa mit 92 Tonnen, allen voran Grossbritannien (53 Tonnen); auch Schweizer Fonds legten rund 9 Tonnen zu. Als Treiber nennt der World Gold Council vor allem Sorgen um die Tragfähigkeit der Staatsfinanzen, Inflation und die Stabilität der Anleihemärkte.
Bemerkenswert: Die Käufe erfolgten trotz steigender Anleiherenditen, eines stärkeren USD und einer Zinserhöhung der US-Notenbank. Das sind Faktoren, die Gold normalerweise belasten.
Barren und Münzen: Privatanleger warten ab
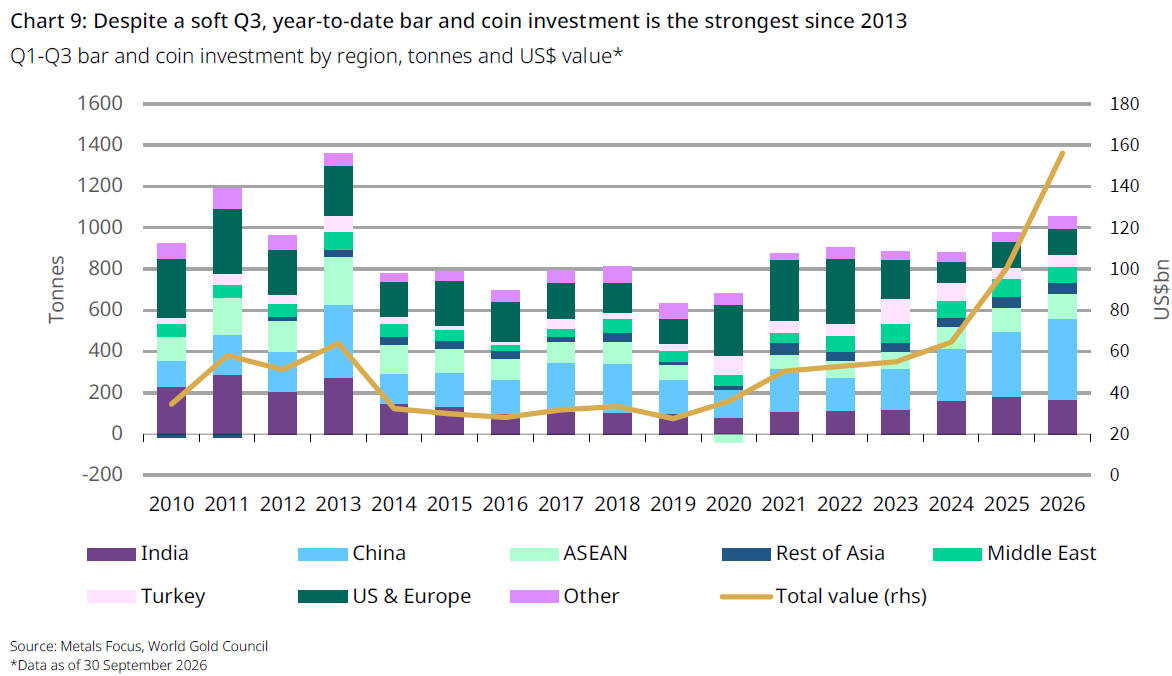
Die Nachfrage nach Barren und Münzen sank im Quartal um 19% auf 268 Tonnen, den tiefsten Stand seit 4 Jahren. Viele Anleger warteten angesichts seitwärts laufender Preise auf eine klarere Richtung; in den USA, Japan und Australien nutzten langjährige Halter die hohen Preise für Gewinnmitnahmen.
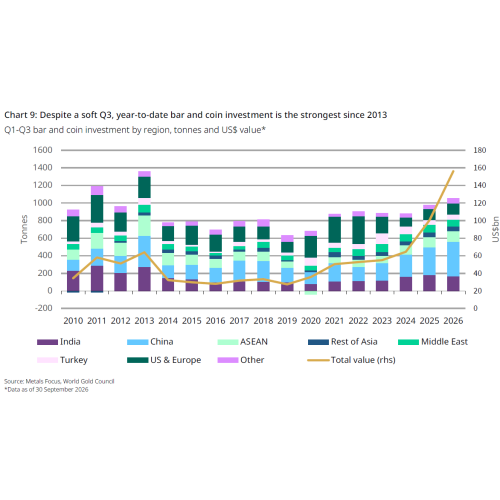
Trotz schwachem 3. Quartal: Stärkstes Barren- und Münzjahr seit 2013; Nachfrage nach Barren und Münzen jeweils von Januar bis September, in Tonnen nach Region (Indien, China, ASEAN, übriges Asien, Naher Osten, Türkei, USA und Europa, übrige), dazu der Gesamtwert in Milliarden USD (Linie, rechte Achse). China stellt 2026 den mit Abstand grössten Anteil. Der Wert der Käufe hat sich innerhalb von 2 Jahren mehr als verdoppelt. Quelle: Metals Focus, World Gold Council. Daten bis 30. September 2026.
Der Wert der Käufe blieb mit 37 Milliarden USD dennoch stabil. Und über 9 Monate betrachtet ist das Bild stark: 1.053 Tonnen bedeuten das beste Jahr bis Ende September seit 2013. China verzeichnete mit 393 Tonnen sogar einen neuen Rekord. In Europa ging die Nachfrage um 31% auf 20 Tonnen zurück, in der Schweiz halbierte sie sich auf 3 Tonnen.
Schmuck und Technologie: Weniger Gramm, mehr Wert
Die Schmucknachfrage fiel um 17% auf 313 Tonnen; das schwächste 3. Quartal seit Beginn der Datenreihe im Jahr 2000. Gleichzeitig stieg der ausgegebene Betrag um 2% auf 43 Milliarden USD. Käufer weichen auf leichtere Stücke und tiefere Karat aus, geben insgesamt aber nicht weniger Geld aus.
In der Technologie wuchs der Goldverbrauch um 3% auf 85 Tonnen. In der Elektronik erreichte er mit 72 Tonnen den höchsten Quartalswert seit 2017, getrieben von Investitionen in KI-Server, Rechenzentren und Hochleistungschips.
Angebot: Minenrekord, aber kaum Recycling
Die Minenproduktion erreichte mit 1.071 Tonnen (+3%) einen Rekord für ein 3. Quartal.
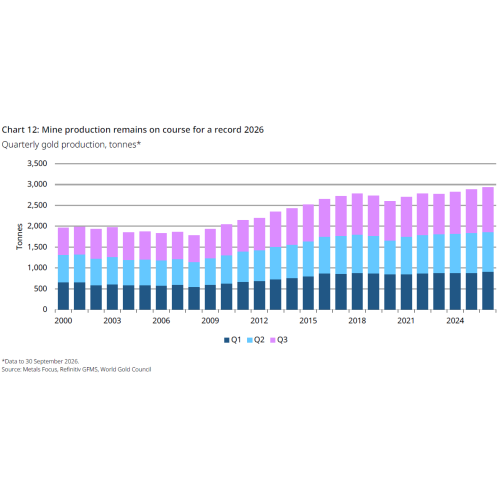
Minenproduktion auf Rekordkurs: Weltweite Goldförderung in Tonnen, jeweils für das 1. bis 3. Quartal eines Jahres (gestapelt), seit 2000. Die Fördermenge der ersten 9 Monate 2026 ist die höchste der gesamten Datenreihe. Quelle: Metals Focus, Refinitiv GFMS, World Gold Council. Daten bis 30. September 2026.
Das Recycling von Altgold fiel dagegen um 8% auf 314 Tonnen, den tiefsten Wert seit 3 Jahren. Unter dem Strich sank das Gesamtangebot um 1% auf 1.369 Tonnen.
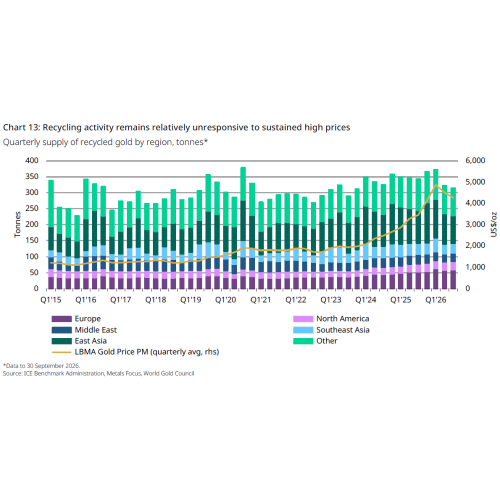
Altgold-Recycling reagiert kaum auf die hohen Preise: Angebot an recyceltem Gold pro Quartal in Tonnen, nach Region (Europa, Nordamerika, Naher Osten, Südostasien, Ostasien, übrige), dazu der durchschnittliche Goldpreis in USD je Unze (Linie, rechte Achse). Obwohl sich der Goldpreis seit 2023 mehr als verdoppelt hat, ist die Menge an verkauftem Altgold nur leicht gestiegen und im 3. Quartal 2026 sogar gesunken. Quelle: ICE Benchmark Administration, Metals Focus, World Gold Council. Daten bis 30. September 2026.
Dass Besitzer ihr Gold trotz hoher Preise kaum verkaufen, deutet auf Erwartungen weiter steigender Preise hin. Zugleich steigen die Produktionskosten der Goldminen: Die durchschnittlichen All-in-Sustaining-Costs der Minen erreichten im 2. Quartal mit 1.930 USD je Unze einen Rekord, 22% mehr als im Vorjahr.
Ausblick: Gegenwind und Rückenwind zugleich
Der World Gold Council erwartet, dass Investitionen 2026 der wichtigste Wachstumstreiber bleiben: Etwa 200 Tonnen mehr als 2025. Die Prognose für die Zentralbanken wurde angehoben: Sie dürften mindestens so viel kaufen wie im Vorjahr.
Für das 4. Quartal sieht der Bericht widerstreitende Kräfte:
- Belastend: Steigende Leitzinsen, höhere Anleiherenditen und ein stärkerer USD
- Stützend: Sorgen um Staatsfinanzen, langfristige Inflationserwartungen auf einem 19-Jahres-Hoch, geopolitische Risiken und möglicher Stress an den Finanzmärkten
Was bedeutet das für Edelmetallbesitzer?
Die Zahlen zeigen einen klaren Trend: Wer langfristig denkt, wie Notenbanken und institutionelle Anleger, setzt auf physisches Metall, und Besitzer trennen sich selbst bei Rekordpreisen kaum davon. Umso wichtiger wird die Frage, wie und wo dieses Metall aufbewahrt wird.
Als unabhängiger Verwahrer lagert die Elementum International AG physische Edelmetalle ihrer Kunden in Schweizer Hochsicherheits- und Zollfreilagern, ausserhalb des Finanzsystems und nicht in unserer eigenen Bilanz. Jeder Barren wird jährlich unabhängig inventarisiert.
Quelle und Hinweis
Alle Zahlen stammen aus dem Bericht Gold Demand Trends Q3 2026 des World Gold Council (veröffentlicht November 2026), auf Basis von Daten von Metals Focus, Refinitiv GFMS und ICE Benchmark Administration. Datenstand: 30. September 2026.
Die Elementum International AG ist ausschliesslich Verwahrer physischer Edelmetalle und erbringt keine Anlageberatung. Dieser Beitrag dient der allgemeinen Information und stellt keine Empfehlung zum Kauf oder Verkauf von Edelmetallen oder anderen Anlagen dar. Vergangene Entwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.