Gold, Silber und gutes Geld: Was Mises heute raten würde
Was kostete 1971 eine Unze Gold? 35 Dollar. Was kostet sie heute? Mehr als das Hundertfache. Ist Gold in dieser Zeit hundertmal technisch besser geworden? Wohl kaum. Eine Unze ist noch immer eine Unze, 31,1 Gramm, chemisch unverändert. Verändert hat sich die Kaufkraft unsere Währungen.
Die meisten Sparer sehen es umgekehrt. Sie schauen auf den Goldpreis und fragen, ob er „zu hoch“ sei. Das ist die falsche Frage. Die richtige lautet: Warum verliert das Geld, in dem wir rechnen, sparen und fürs Alter vorsorgen, so beständig an Wert? Und was folgt daraus für jemanden, der gar nicht spekulieren, sondern schlicht behalten will, was er erarbeitet hat?
Ludwig von Mises hat darauf vor mehr als hundert Jahren eine Antwort gegeben. Sie trägt bis heute.
WAS GUTES GELD AUSMACHT
Geld ist zunächst nichts anderes als ein allgemeines Tauschmittel: das Gut, das jeder annimmt, weil er weiß, dass alle anderen es ebenfalls annehmen. Nicht jedes Gut taugt dazu. Es muss knapp sein, darf sich also nicht beliebig vermehren lassen. Es muss teilbar sein, ohne dabei an Wert zu verlieren, haltbar und überall von gleicher Beschaffenheit; Ökonomen nennen das Homogenität. Vieh verdirbt. Diamanten lassen sich nicht stückeln. Und Muscheln findet irgendwann jemand in Massen.
Gold und Silber haben sich über Jahrtausende durchgesetzt, weil sie alle diese Anforderungen zugleich erfüllen. Kein König hat das beschlossen, kein Parlament darüber abgestimmt.
Warum das kein Zufall ist, hat Mises 1912 in seiner „Theorie des Geldes und der Umlaufsmittel“ gezeigt. Sein Regressionstheorem besagt: Wir schätzen Geld heute, weil wir wissen, was man gestern dafür kaufen konnte. Die Kaufkraft von gestern beruht wiederum auf der von vorgestern. Verfolgt man diese Kette zurück, gelangt man an einen Punkt, an dem das Geld noch gar kein Geld war, sondern eine gewöhnliche Ware, begehrt als Schmuck oder Werkstoff. Geld entsteht also am Markt, aus einer Ware. Per Dekret lässt es sich nicht erschaffen.
Und das staatliche Papiergeld? Es ist kein Gegenbeispiel, im Gegenteil. Dollar, Mark und Franken waren ursprünglich Namen für bestimmte Gewichtsmengen Gold oder Silber. Das Papier hat seine Kaufkraft vom Metall geerbt und die Deckung erst später abgestreift.
Damit bin ich beim entscheidenden Unterschied. Gold sei nicht wegen seines Glanzes Geld, schrieb Mises 1925, sondern „weil Vermehrung und Verminderung seiner Menge von den Befehlen der politischen Mächte unabhängig sind“. Papiergeld ist nur so lange knapp, wie sein Herausgeber es will.
DER BRUCH VON 1971
Bis zum 15. August 1971 hing die Weltwährungsordnung noch an einem dünnen goldenen Faden. Ausländische Notenbanken konnten ihre Dollars bei der amerikanischen Regierung in Gold tauschen, 35 Dollar für die Unze. An jenem Sonntagabend erklärte Präsident Nixon im Fernsehen, die Einlösung werde „vorübergehend“ ausgesetzt. Dabei ist es geblieben.
Seitdem ist keine bedeutende Währung der Welt mehr an eine Ware gebunden. Unser Geld ist Kreditgeld. Es entsteht, wenn Zentralbanken und Geschäftsbanken Kredite vergeben, und lässt sich grundsätzlich unbegrenzt vermehren.
Was das bedeutet, zeigt eine einfache Rechnung. 1971 kostete die Unze Gold 35 Dollar, das waren damals rund 120 D-Mark. Im Herbst 2026 sind es mehr als 3.800 Dollar oder etwa 3.500 Euro. Wer 1971 tausend Mark in Scheinen in die Schublade legte, besitzt heute 511 Euro. Wer dafür Gold nahm, bekam gut acht Unzen. Sie sind immer noch gut acht Unzen und kosten heute rund 29.000 Euro.
Das ist kein Renditeversprechen. Der Goldpreis schwankt, bisweilen heftig, und niemand weiß, wo er morgen steht. Doch über Jahrzehnte erzählt er weniger eine Erfolgsgeschichte des Goldes als die Geschichte eines Verfalls: Gemessen am Gold haben der Dollar und die D-Mark samt ihrem Nachfolger Euro seit 1971 rund 98 bis 99 Prozent ihrer Kaufkraft eingebüßt.
Mises hätte das nicht überrascht. Der Goldstandard sei „nicht zusammengebrochen“, erinnerte er 1953. „Die Regierungen schafften ihn ab, um der Inflation den Weg zu ebnen.“ Im Jahr 1971 fiel der letzte Rest.
INFLATION ALS UMVERTEILUNG
Inflation trifft nicht alle gleich. Das hat der irisch-französische Bankier Richard Cantillon schon im 18. Jahrhundert beschrieben. Neues Geld regnet nicht gleichmäßig auf alle herab. Es tritt an einer bestimmten Stelle in die Wirtschaft ein: beim Staat, bei den Banken, bei großen Kreditnehmern und den Besitzern von Vermögenswerten. Sie können damit noch zu den alten Preisen einkaufen.
Bis das Geld bei Angestellten, Rentnern und Sparern ankommt, sind die Preise längst gestiegen. Die Ersten gewinnen, was die Letzten verlieren. Ökonomen sprechen vom Cantillon-Effekt.
Eine Familie, die ihr Erspartes auf dem Konto hält, finanziert diese Umverteilung mit, ohne je gefragt worden zu sein. Kein Parlament hat diese Steuer beschlossen, und auf keinem Bescheid taucht sie auf. Inflation ist deshalb kein Naturereignis. Sie ist Politik.
WAS MISES HEUTE RATEN WÜRDE
Mises war kein Anlageberater, und dieser Text ist keine Anlageempfehlung. Wie viel Gold oder Silber jemand halten sollte, hängt von seinen Lebensumständen ab. Diese Entscheidung nimmt ihm kein Ökonom ab. Was sich aus Mises’ Werk ableiten lässt, ist eine Haltung.
Für ihn war gutes Geld keine technische Frage, sondern eine politische. Die Idee des gesunden Geldes sei ersonnen worden „als Instrument zum Schutz der bürgerlichen Freiheiten gegen despotische Übergriffe der Regierungen“, schrieb er. Ideologisch gehöre sie „in dieselbe Klasse wie politische Verfassungen und Grundrechtskataloge“. Geld, das eine Regierung nicht nach Belieben vermehren kann, setzt ihrer Macht Grenzen.
Diese Grenze gibt es im Währungssystem nicht mehr. Der Einzelne kann sie aber für sich selbst ziehen. Wer sich vor Geldentwertung und vor Eingriffen ins Finanzsystem schützen will, hält einen Teil seines Vermögens außerhalb des Kreditgeldsystems.
Genau hier liegt eine Unterscheidung, die oft übersehen wird: die zwischen Eigentum und Forderung. Ein Bankguthaben ist heute rechtlich ein Kredit, den ich meiner Bank gewähre. Ein Goldzertifikat ist ein Anspruch gegen den, der es ausgegeben hat. Auch bei börsengehandelten Goldpapieren stehen zwischen dem Sparer und dem Metall Emittenten, Depotbanken und Börsen. In all diesen Fällen besitze ich ein Versprechen.
Physisches Metall, das mir gehört, ist dagegen niemandes Verbindlichkeit. Sein Preis kann fallen. Zahlungsunfähig werden kann es nicht.
In ruhigen Zeiten sieht man diesen Unterschied kaum. Sichtbar wird er, wenn Banken schließen oder Abhebungen begrenzt werden, wie 2013 in Zypern und 2015 in Griechenland. Dann zählt, ob man etwas hat oder nur etwas zu bekommen hat.
GOLD UND SILBER IM VERGLEICH
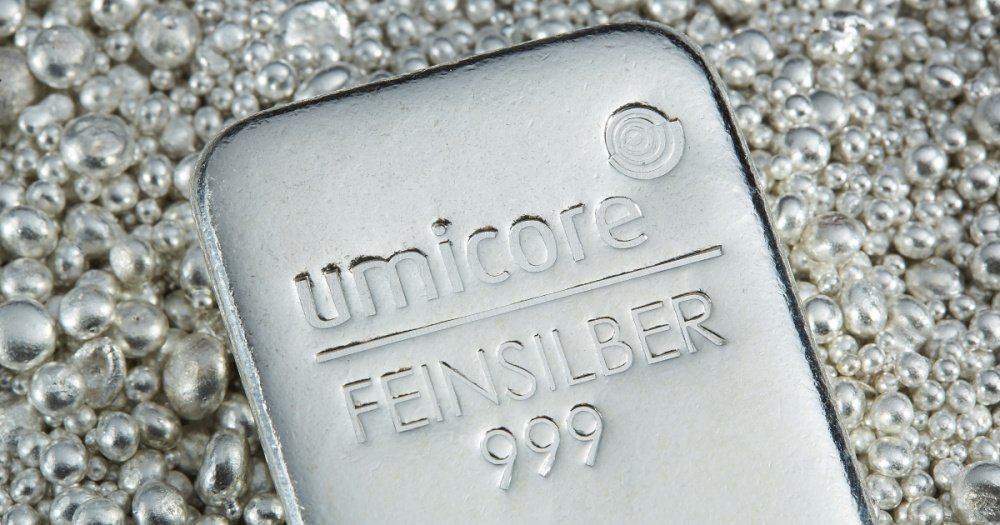
Gold ist der klassische Wertspeicher. Es bündelt viel Wert auf kleinem Raum, verdirbt nicht und liegt bis heute in den Tresoren der Notenbanken. Bemerkenswert ist das schon: Dieselben Institutionen, die das Papiergeld herausgeben, halten als Reserve das Metall.
Silber hat eine andere Geschichte. Über Jahrhunderte war es das Geld des Alltags, das „Geld des kleinen Mannes“. Der Taler war eine Silbermünze, das Pfund Sterling einst ein Pfund Silber. Im Französischen heißt Geld bis heute argent, im Spanischen sagt man umgangssprachlich plata. Erst im späten 19. Jahrhundert gingen die großen Staaten zur reinen Goldwährung über, Deutschland nach der Reichsgründung 1871. Das Silber verlor seine Rolle als Währungsmetall.
Heute ist es zugleich Industriemetall. Ein großer Teil der Nachfrage kommt aus der Elektronik und der Solartechnik. Sein Preis hängt deshalb stärker an der Konjunktur und schwankt deutlicher als der des Goldes.
Eines aber verbindet beide Metalle. Keine Notenbank kann sie drucken.
LANGFRISTIGKEIT STATT SPEKULATION
Wer Edelmetall kauft, um es in drei Wochen teurer zu verkaufen, spekuliert. Das ist legitim, aber es ist etwas anderes als das, wovon hier die Rede ist. Gold und Silber zahlen keine Zinsen und keine Dividende. Sie versprechen nichts. Gerade darin liegt ihre Ehrlichkeit.
Edelmetall ist Ersparnis im alten Sinn des Wortes: etwas, das man zurücklegt, hält und eines Tages weitergibt. In vielen Familien haben ein paar Goldmünzen der Großeltern zwei Währungsreformen überstanden, während Sparbücher und Kriegsanleihen wertlos wurden. Man schaut bei solchem Vermögen nicht täglich auf den Kurs. Man denkt in Generationen.
Daraus folgt eine praktische Konsequenz. Wer Metall als Eigentum halten will, sollte darauf achten, dass es wirklich Eigentum ist: physisch vorhanden, ihm persönlich zugeordnet und vom Vermögen des Verwahrers getrennt. Und er sollte auf die Rechtsordnung achten, in der es liegt. Länder mit einer langen Tradition des Eigentumsschutzes wie die Schweiz bieten hier mehr Sicherheit als Staaten, die in der Not rasch zugreifen.
Was also würde Mises heute raten? Vermutlich dasselbe wie vor hundert Jahren: gutes Geld von schlechtem zu unterscheiden und sich nicht darauf zu verlassen, dass andere das eigene Ersparte schützen. Der Goldpreis misst nicht den Wert des Goldes. Er misst, wie viel Vertrauen unser Geld noch verdient.
ÜBER DEN AUTOR
Philipp Bagus ist Professor für Volkswirtschaftslehre an der Universidad Rey Juan Carlos in Madrid. Er forscht zur Geld- und Konjunkturtheorie der Österreichischen Schule. Zu seinen Büchern zählen „Die Tragödie des Euro“ und, gemeinsam mit Andreas Marquart, „Warum andere auf Ihre Kosten immer reicher werden“.
QUELLEN
-
Ludwig von Mises, Theorie des Geldes und der Umlaufsmittel, München und Leipzig 1912 (Regressionstheorem, hier sinngemäß wiedergegeben).
-
Ludwig von Mises, „Die Goldwährung“, Neues Wiener Tagblatt, Nr. 101, 12. April 1925, https://misesde.org/?p=5401 (deutsches Original).
-
Ludwig von Mises, The Theory of Money and Credit, erweiterte Ausgabe 1953, Kapitel 21 „The Principle of Sound Money“, Abschnitte 1 und 2, https://mises.org/book/export/html/134076 (beide Zitate eigene Übersetzung aus dem Englischen).
-
Richard Cantillon, Essai sur la nature du commerce en général, 1755.
-
Gold- und Silberpreis: gold.de, Stand 16.11.2026 (3.511 Euro bzw. 3.864 Dollar je Feinunze Gold).
-
Der D-Mark-Preis von 1971 ist eine Näherung: 35 Dollar zum damaligen Kurs von etwa 3,40 bis 3,50 D-Mark je Dollar. Umrechnung in Euro zum amtlichen Kurs von 1,95583.
Dieser Beitrag kann Links zu externen Websites Dritter enthalten. Für die Inhalte dieser externen Seiten übernimmt die Elementum Deutschland GmbH keine Verantwortung und distanziert sich ausdrücklich von allen dort bereitgestellten Inhalten. Zum Zeitpunkt der Verlinkung waren keine rechtswidrigen Inhalte erkennbar.