Wenn die Luft dünn wird: Warum Gold-Anleihen plötzlich wieder ein Thema sind
Früh am Morgen in Beaver Creek, einem Bergort im US-Bundesstaat Colorado auf knapp 2.500 Metern Höhe: Ronald-Peter Stöferle läuft den Hang hinauf, ziemlich schnell, wie er selbst zugibt. Irgendwann wird die Luft zu dünn. Er muss stehen bleiben, ein Stück gehen, nach Luft schnappen.
Davon erzählt Stöferle in der neuen Folge des „Gold-Kompass“, einem Videogespräch von In Gold We Trust. Für ihn ist die Szene mehr als eine Anekdote von einer Dienstreise. Sie ist sein Bild für das Goldjahr 2026. Nach einem Plus von 65% auf Dollarbasis im Jahr 2025 und einem weiteren Rekordlauf im Januar und Februar korrigiert der Goldpreis seither. Gold ringe gerade ein wenig nach Luft, sagt er, auf einem deutlich höheren Niveau als zuvor.
Im Laufe des knapp halbstündigen Gesprächs wird aber schnell klar: Der Goldpreis ist im Moment gar nicht das, was ihn am meisten umtreibt. Es sind Entwicklungen in Washington, bei denen er sich nach eigenen Worten manchmal fragt: „Träume ich eigentlich oder passiert das wirklich?“
Wenn das sicherste Papier der Welt wackelt
Im neuen Videoformat „Gold-Kompass“ bespricht Stöferle einmal im Quartal mit Noah die wichtigsten Entwicklungen rund um Gold und Silber. In der zweiten Folge dreht sich fast alles um eine Frage: Was passiert, wenn das Vertrauen in Staatsanleihen schwindet?
US-Staatsanleihen galten jahrzehntelang als das sicherste Papier der Welt. Banken, Versicherungen und Zentralbanken bauen ihre Bilanzen darauf. Doch die Renditen zehnjähriger Anleihen steigen, in den USA ebenso wie in Frankreich, Grossbritannien, Japan und Deutschland. In mehreren Ländern liegen sie so hoch wie seit den Jahren 2006 bis 2009 nicht mehr. Stöferle beunruhigt dabei weniger das Niveau als das Tempo. Steigende Renditen bedeuten, dass Anleger mehr Zins verlangen, um einem Staat Geld zu leihen, und für hochverschuldete Staaten wird jede Refinanzierung teurer.
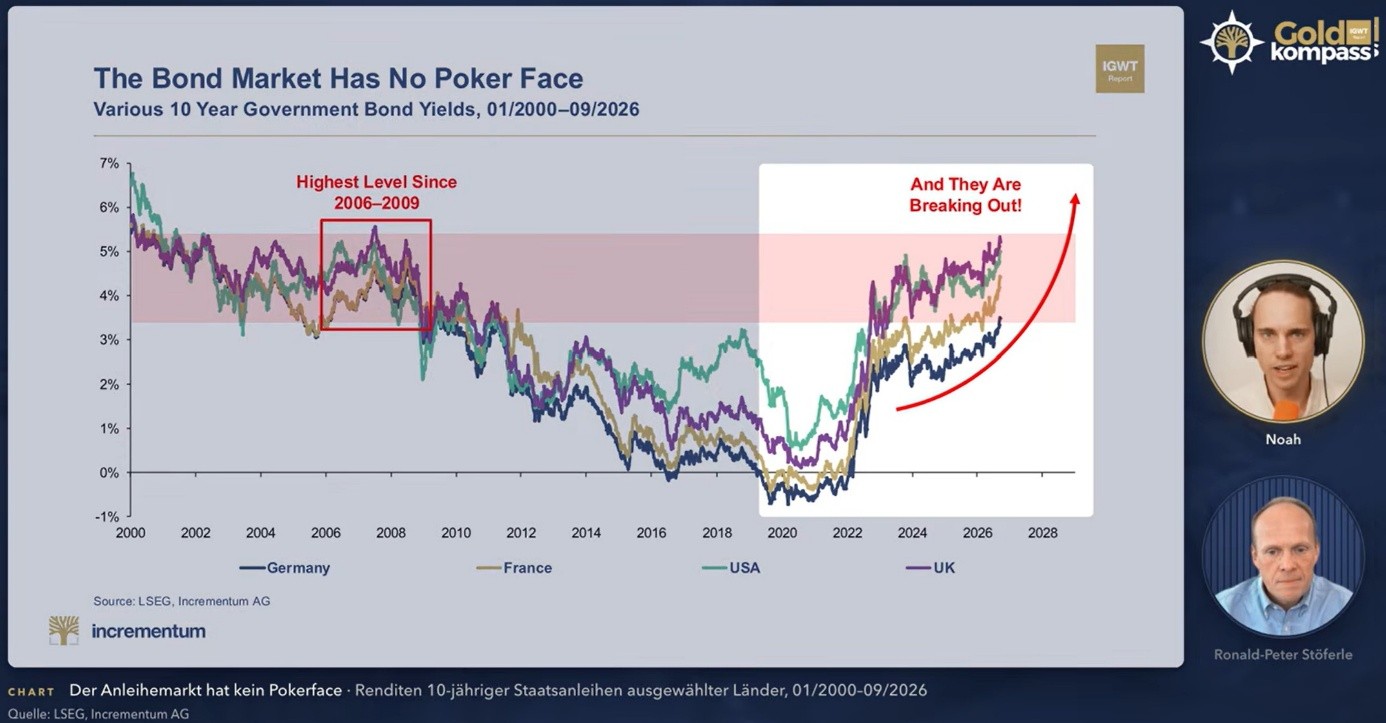
Die Renditen zehnjähriger Staatsanleihen in den USA, Grossbritannien, Frankreich und Deutschland brechen nach oben aus. Quelle: LSEG, Incrementum AG
Genau hier kommt Gold ins Spiel. Wenn Anleger den Zahlungsversprechen von Staaten weniger trauen, braucht es einen neuen Vertrauensanker. Und in Washington denken offenbar wieder Leute darüber nach, ob dieser Anker aus Gold sein könnte.
Ein offenes Wort an dieser Stelle: Elementum begleitet den In Gold We Trust Report seit vielen Jahren als Premium-Partner. Gerade deshalb trennen wir in diesem Beitrag sauber, was er beobachtet, was er erwartet und was schlicht offen ist.
Die Frau in der zweiten Reihe
Mitte September sickerte durch, dass die Ökonomin Judy Shelton nun US-Finanzminister Scott Bessent berät. Eine Pressemitteilung gab es nicht. Shelton aktualisierte ihr Profil auf X, und auf dem Video einer Anhörung vom 15. September sitzt sie in der zweiten Reihe hinter Bessent. Fast so, als wolle man nicht zu viel Aufmerksamkeit auf sie lenken.
Dabei ist Shelton keine Unbekannte. Donald Trump nannte sie einmal seine Lieblingsökonomin, 2020 scheiterte ihre Nominierung für den Vorstand der US-Notenbank im Senat. Seit Jahrzehnten wirbt sie dafür, Gold wieder ins Geldsystem zurückzuholen. Ihre Ideen hat sie schon 2017 im In Gold We Trust Report vorgestellt, im Report 2026 gab sie ein ausführliches Interview. Fast gleichzeitig wurde David Zervos, zuvor Stratege bei Jefferies, offiziell Counselor im Finanzministerium. Stöferle nennt die beiden „Königstransfers“, die im Mainstream kaum jemand bemerkt habe.
Sheltons Vorschlag heisst Treasury Trust Bonds: Lang laufende Nullkupon-Anleihen, die sich in Gold umwandeln lassen. Bei einer normalen Anleihe bekommt der Anleger am Ende Dollar zurück, und was die dann noch wert sind, entscheiden Inflation und Geldpolitik. Bei Sheltons Anleihe stünde Gold im Hintergrund, als Versprechen, das den Staat zur Disziplin zwingt. Gedacht sind sie als Alternative zu den inflationsgeschützten TIPS, um das Vertrauen in die US-Finanzpolitik zurückzugewinnen. Zervos hat bereits angekündigt, dass das Finanzministerium die Laufzeitstruktur wieder stärker steuern will, mit mehr Rückkäufen und kleineren Auktionen am langen Ende. Genau dort könnte ein neues Papier Platz finden.
Auch sonst bröckelt die alte Skepsis. Rick Rieder, einer der einflussreichsten Anleihemanager der Welt, sagte in einem Interview: „We have gold on the balance sheet.“ („Wir haben Gold in der Bilanz.“) Für Stöferle ist das, als würde Pep Guardiola plötzlich den langen Ball loben. Bessent selbst hat einmal gesagt, er wolle Teil eines neuen Bretton-Woods-Moments sein. Vom 13. bis 15. Dezember treffen sich die G20 in Florida. Vielleicht, scherzt Stöferle, gibt es statt Bretton Woods ja ein „Bretton Beach“.
Eine zweite Option liegt sozusagen im Tresor. Bis heute stehen die US-Goldreserven mit 42,22 Dollar pro Unze in den Büchern, einem Wert aus dem Jahr 1973. Eine Neubewertung zum Marktpreis brächte laut Stöferle einen Buchgewinn von rund 1,1 Billionen Dollar. Bei rund 40 Billionen Dollar Staatsschulden macht das „das Kraut nicht fett“, es sei denn, man würde zu einem deutlich höheren Preis aufwerten. Und dann ist da noch Trumps Bemerkung, man könne die Schulden einfach weginflationieren. Stöferle hält sie für undiplomatisch, aber nicht für abwegig: Inflation plus negative Realzinsen sei sicher Teil des Plans.
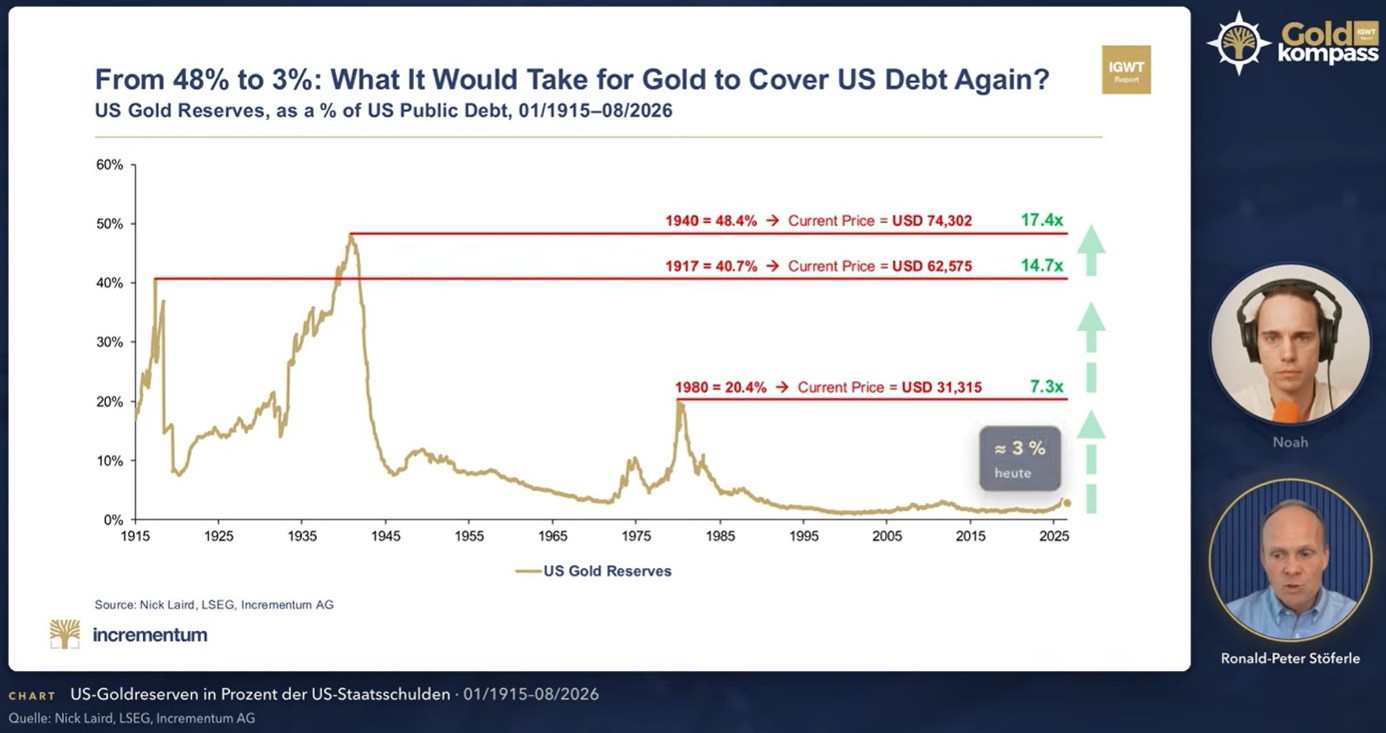
1940 deckten die US-Goldreserven fast die Hälfte der Staatsschulden, heute sind es rund 3%. Quelle: Nick Laird, LSEG, Incrementum AG
Goldzyklus oder Remonetarisierung?
Für Stöferle läuft alles auf eine Frage hinaus: Erleben wir einen ganz normalen Goldzyklus oder kehrt Gold dorthin zurück, wo es historisch immer war, ins Zentrum des Geldsystems? Fachleute nennen das Remonetarisierung.
Um diese Frage greifbar zu machen, rechnet das Team von In Gold We Trust den „Shadow Gold Price“ aus. Er zeigt, wo der Goldpreis stehen müsste, wenn die Goldreserven einen bestimmten Anteil der Geldmenge decken sollen. Die Prozentsätze sind nicht willkürlich gewählt: Ab 1914 mussten die Banknoten der US-Notenbank gesetzlich zu 40% mit Gold gedeckt sein, im Zweiten Weltkrieg wurde das auf 25% gesenkt, 1968 ganz abgeschafft. Für die USA ergäbe eine Deckung von 25% einen Goldpreis von rund 5.200 Dollar, bei 40% wären es rund 8.400 Dollar und bei vollständiger Deckung rund 21.000 Dollar. Heute liegt die Deckung bei gerade einmal 19%, gemessen an den Staatsschulden sogar nur bei 3%.
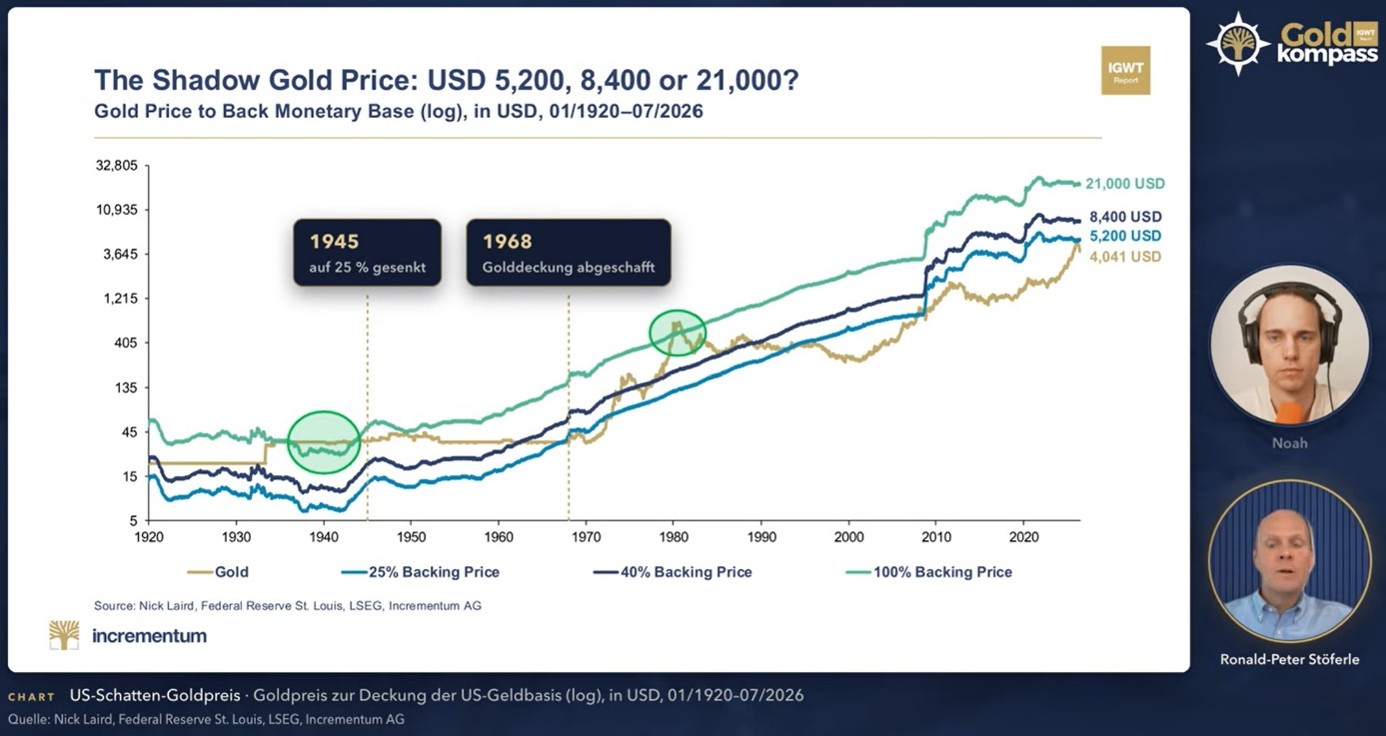
Welcher Goldpreis nötig wäre, um die US-Geldbasis zu 25%, 40% oder 100% mit Gold zu decken. 1940 und 1980 lag der Goldpreis darüber. Quelle: Nick Laird, Federal Reserve St. Louis, LSEG, Incrementum AG
Zweimal in der Geschichte war der Wert der US-Goldreserven sogar höher als die gesamte Basisgeldmenge: 1940 und 1980, beides Phasen tiefen Misstrauens gegenüber Papiergeld. Rechnet man das Modell weltweit und auf breitere Geldmengen, landet man bei Werten von mehreren zehntausend Dollar je Unze. Stöferle betont, dass das keine Kursprognose ist, sondern eher ein Maßband: Wie viel Papiergeld steht pro Unze im Umlauf? Aus dieser Perspektive, sagt er, ist Gold nach wie vor eher günstig.
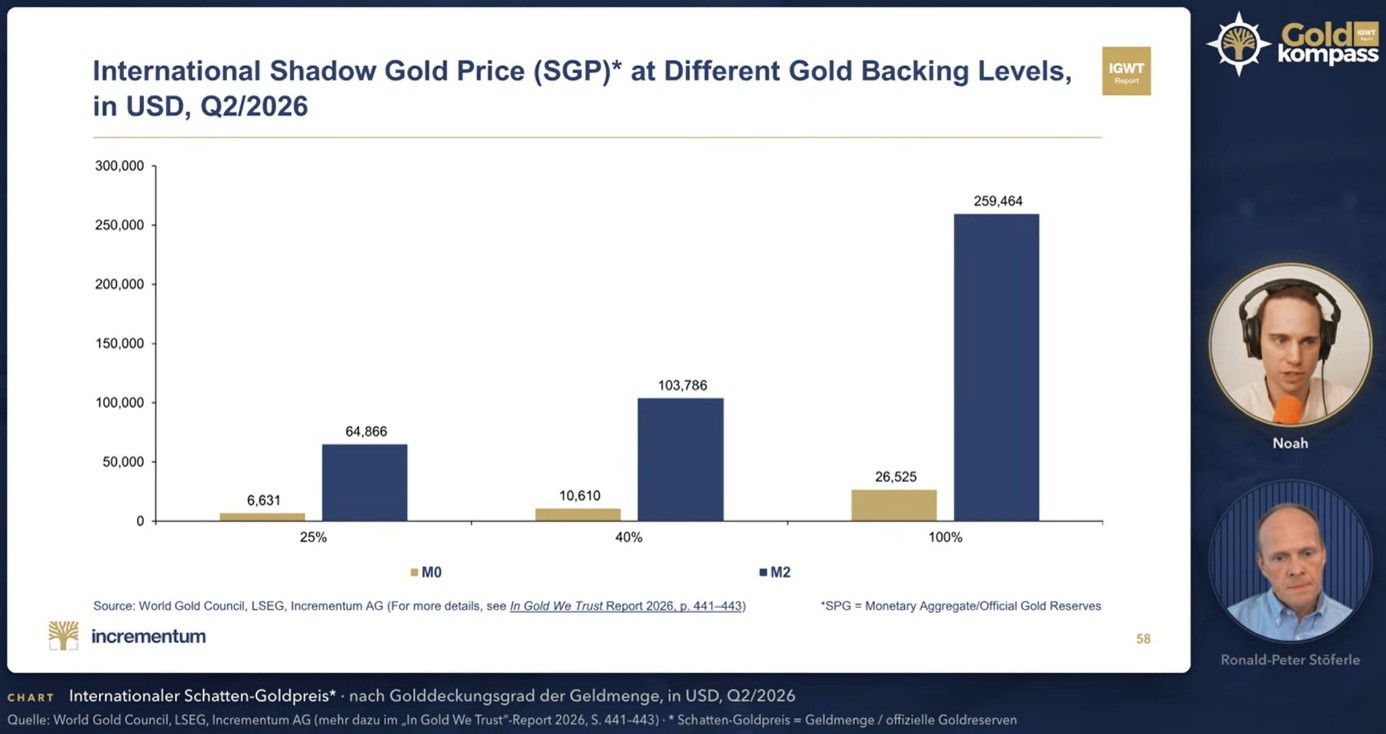
Rechnet man weltweit, ergäbe eine 25%-Golddeckung der Geldmenge M0 rund 6.600 Dollar je Unze, bei M2 knapp 65.000 Dollar. Ein Maßstab, keine Kursprognose. Quelle: World Gold Council, LSEG, Incrementum AG
Wie ernst Staaten das Thema nehmen, zeigen die Zentralbanken. Seit Russland 2022 in die Ukraine einmarschiert ist und der Westen russische Devisenreserven eingefroren hat, kaufen die Notenbanken im Schnitt mehr als doppelt so viel Gold wie zuvor. Unter den grössten Käufern der letzten 4 Jahre steht Polen an erster Stelle, knapp vor China. Ein G7-Land ist nicht dabei. Für Polen, wirtschaftlich der Musterschüler der EU, ist Gold auch eine Versicherung, mit Blick auf Russland und die eigene Geschichte. Stöferle erwartet, dass früher oder später auch „Gold-light“-Länder nachziehen: Kanada etwa hat sein gesamtes Gold verkauft, obwohl es zu den 5 grössten Produzenten gehört. Dort könnte man Minen einfach verpflichten, ihr Gold zuerst der Notenbank anzubieten. Auch Japan, Indien und Grossbritannien halten vergleichsweise wenig Gold. Und in Europa fliesst trotz sinkender Preise wieder Geld in Gold-ETFs, für europäische Anleger ein eher ungewöhnliches Verhalten.
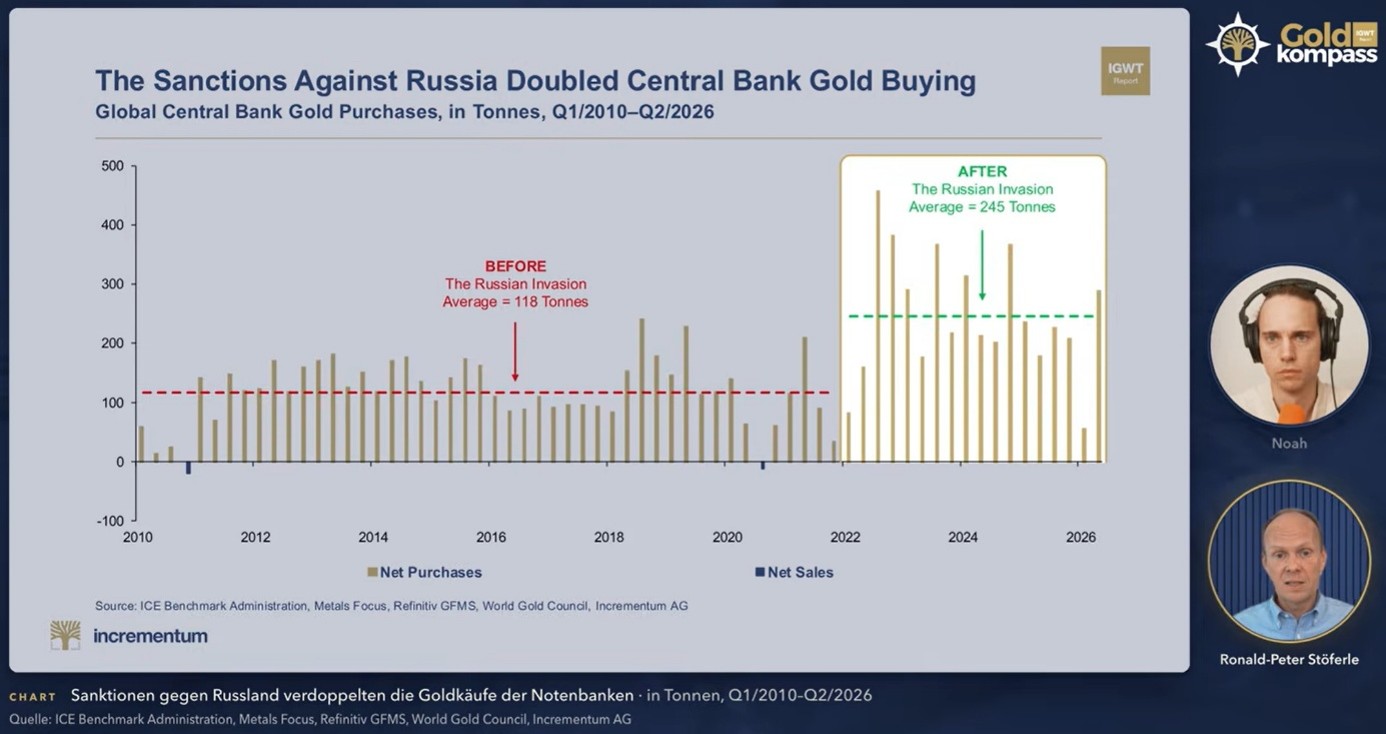
Seit dem russischen Einmarsch in die Ukraine kaufen die Notenbanken im Schnitt 245 Tonnen Gold pro Quartal, mehr als doppelt so viel wie zuvor. Quelle: ICE Benchmark Administration, Metals Focus, Refinitiv GFMS, World Gold Council, Incrementum AG
Ein Grund dafür könnte in Paris liegen. Die letzte Eurokrise spielte in Athen, Lissabon und Madrid. Die nächste, so Stöferles Sorge, könnte im Zentrum der Währungsunion beginnen. Frankreich ist sein „grosses Sorgenkind“, und die Dimensionen wären ganz andere als bei Griechenland, schon weil mehrere global systemrelevante Banken französisch sind. EZB-Präsidentin Christine Lagarde hat bereits angekündigt, auf die Entwicklungen am französischen Anleihemarkt zu reagieren. Stöferle rechnet früher oder später mit einem neuen „Whatever it takes“ („Koste es, was es wolle“).
Durchatmen vor dem nächsten Anstieg?
Zurück zum Berg in Beaver Creek. Dass manche Anleger von der Goldperformance 2026 enttäuscht sind, versteht Stöferle. Er rät aber, das Jahr im Zusammenhang zu sehen. Zu Jahresbeginn rechnete der Markt mit 1-2 Zinssenkungen. Stattdessen gab es bereits eine Zinserhöhung, und 2 weitere sind eingepreist. Dass Gold bei diesem Gegenwind und steigenden Anleiherenditen nur seitwärts läuft, wertet er fast als Zeichen der Stärke.
Den nächsten Impuls erwartet er aus der Politik. Anfang November stehen in den USA die Midterms an, und Stöferle rechnet damit, dass dann „die Bazooka aus dem Keller“ geholt wird, also ein grosses Stimulus- oder Rettungspaket. Offen sei nur, wie es heisst, wie gross es ausfällt und ob es die Anleihemärkte wirklich beruhigt. Gold habe auf solche Aktionen bisher immer reagiert.
An ihrem langfristigen Ziel halten die Autoren des In Gold We Trust Reports fest: Rund 8.900 Dollar pro Unze bis 2030, was ab heute etwa 19% pro Jahr entspräche. Schon ihr Basisszenario aus dem Jahr 2020 von rund 4.800 Dollar bis 2030 wurde 2026 erreicht, 4 Jahre früher als gedacht. Eine Garantie ist das nicht, und Rückschläge gehören zum Goldmarkt dazu. Interessanter als die Zahl ist die Begründung: Wenn sich die Geldordnung verschiebt, verschiebt sich auch die Rolle des Goldes.
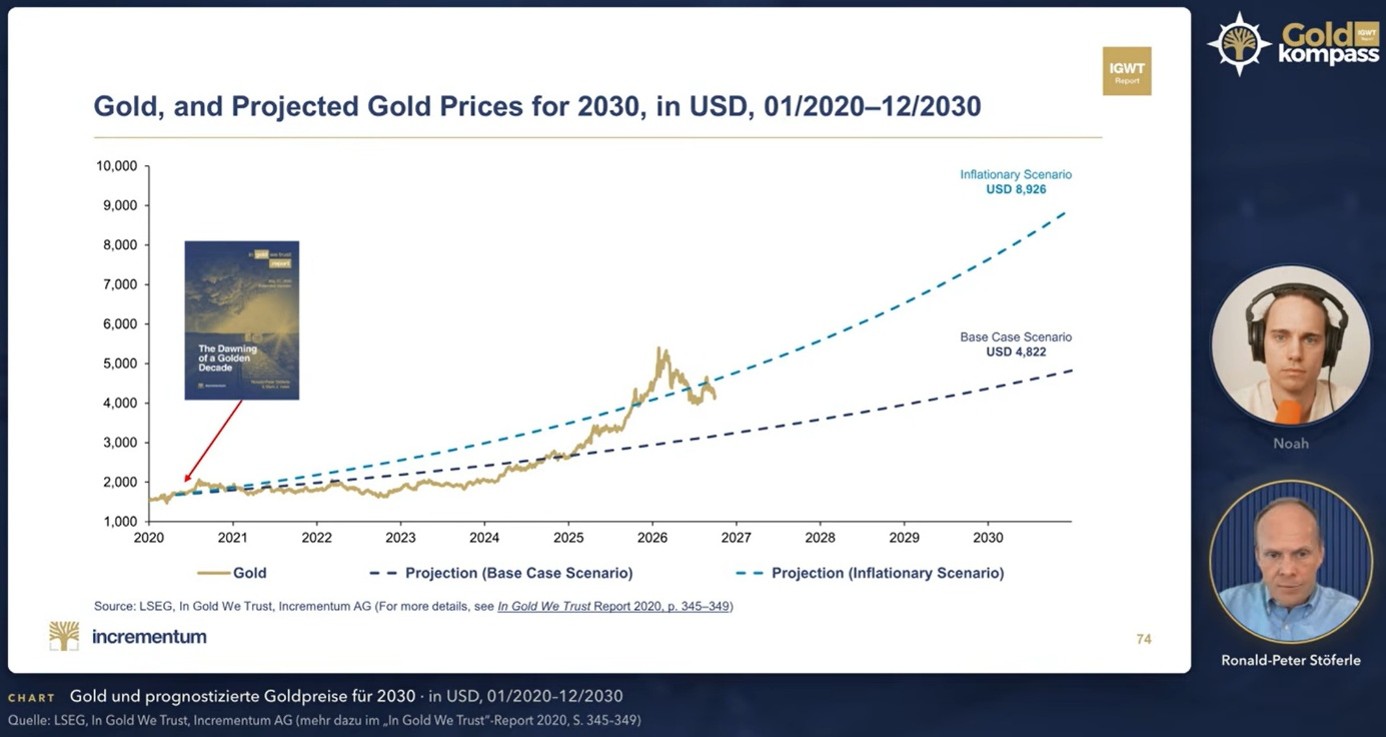
Das Basisszenario von 2020 (4.822 Dollar bis 2030) wurde 2026 bereits übertroffen. Im inflationären Szenario wären bis 2030 rund 8.926 Dollar möglich. Quelle: LSEG, In Gold We Trust, Incrementum AG
Was bleibt für Anleger?
Ob die USA tatsächlich Goldanleihen ausgeben, ihre Reserven neu bewerten oder ob sich das Währungssystem grundlegend neu sortiert, lässt sich von aussen heute noch nicht absehen. Aber die Fragen werden wieder gestellt, und zwar nicht mehr nur in Goldforen, sondern in Finanzministerien und Zentralbanken.
Für Anleger folgt daraus nicht, dass Gold nur noch steigen kann. Es folgt etwas Bodenständigeres: Es lohnt sich, das eigene Vermögen so aufzustellen, dass es nicht allein vom Zahlungsversprechen eines Staates oder einer Bank abhängt. Physisches Gold und Silber sind genau das – Metall statt Versprechen. Gold trägt dabei seine lange Geschichte als Reservegeld mit sich, Silber verbindet diese Geschichte mit einer starken industriellen Nachfrage, etwa in Elektronik und Photovoltaik.
Dazu gehört auch die ehrliche Kehrseite. Edelmetallpreise schwanken, physisches Metall bringt keine Zinsen, und Kauf, Verkauf und Lagerung kosten Geld. Wer langfristig hält, sollte deshalb nicht nur über den Einstieg nachdenken, sondern auch darüber, wem das Metall gehört, wo es liegt, wie es versichert ist und wie man im Bedarfsfall wieder herankommt. Darum kümmern wir uns bei Elementum. Über die nationalen Elementum-Handelsgesellschaften kaufen und verkaufen unsere Kunden physische Edelmetalle. Die Elementum International AG lagert sie in Schweizer Hochsicherheitsanlagen, egal ob der Goldpreis gerade steigt, fällt oder sich jahrelang seitwärts bewegt.
Das ganze Gespräch ansehen
Wer Stöferle selbst zuhören möchte, findet die rund 29-minütige zweite Folge des „Gold-Kompass“ hier: „Warum Gold-Anleihen plötzlich wieder ein Thema sind“. Es geht um steigende Anleiherenditen, Judy Sheltons Goldanleihen, den Shadow Gold Price, die Goldkäufe der Zentralbanken, die Lage in Frankreich und Stöferles Ausblick bis 2030.
Quelle: In Gold We Trust, Incrementum AG, In Gold We Trust-Report 2026 „Back to the Monetary Future“. Die dargestellten Szenarien und Prognosen geben die Einschätzungen der jeweiligen Autoren und Gesprächsteilnehmer wieder. Sie sind keine Garantie für künftige Entwicklungen und keine individuelle Anlageberatung.
Dieser Beitrag kann Links zu externen Websites Dritter enthalten. Für die Inhalte dieser externen Seiten übernimmt die Elementum Deutschland GmbH keine Verantwortung und distanziert sich ausdrücklich von allen dort bereitgestellten Inhalten. Zum Zeitpunkt der Verlinkung waren keine rechtswidrigen Inhalte erkennbar.